本文
令和9年度(令和8年分)から適用される個人住民税の税制改正等
令和9年度以降に適用される個人住民税向け(令和8年分)の改正内容を掲載しています。
給与所得控除の最低保証額の引き上げ
給与所得者に適用される給与所得控除について、最低保障控除額が74万円(現行65万円)に引き上げられます。
※引き上げ額9万円のうち、5万円は2年間(令和9年度と10年度)の時限措置
※給与収入金額が220万円を超える場合の給与所得控除額は変更ありません。
対象者
給与収入金額が220万円以下の方
給与所得控除額(改正された範囲)
〇改正前と改正後の比較
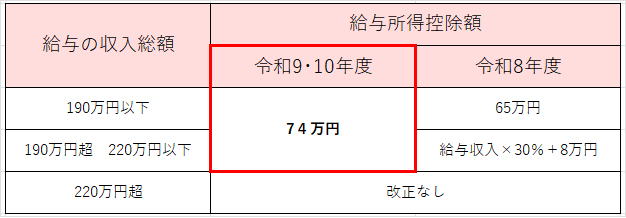
- 給与収入220万円以下の方のみのを対象とした改正です。220万円を超える区分の方は影響ありません。
- 令和8年1月1日から12月31日までの収入を基礎とする令和9年度の個人住民税から適用されます。
2 各種扶養控除等に係る所得要件の引上げ
各種扶養控除等の適用を受ける場合における所得要件額が4万円引き上げられます。
所得要件
〇改正前(令和8年度)と改正後(令和9年度)の比較
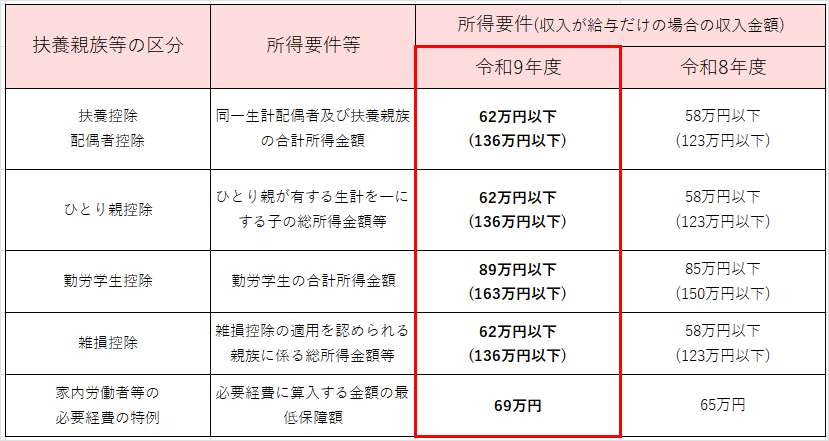
- 給与収入金額は、源泉徴収税額、特別徴収税額、社会保険料などが差し引かれる前の額です。いわゆる手取り額ではありません。
3 住宅ローン控除の延長等
住宅借入金等特別税額控除(住宅ローン控除)について、適用期限が5年延長され、令和8年1月1日から令和12年12月31日までの入居者を対象とすることとなりました。
当該機関の入居者に対する控除期間は次のとおりです。
・控除期間・・・認定住宅等(注)の新築および認定住宅等の既存住宅の取得の場合は13年、既存住宅の取得の場合は10年です。
(注)認定住宅等とは、認定住宅(認定長期優良住宅・認定炭素住宅)及び一定の省エネ基準を満たす住宅をいいます。
詳しくは、国土交通省ホームページ「住宅ローン減税」 <外部リンク>(外部リンク)をご確認ください。